AI 데이터센터 시대, 왜 빅테크는 원자력을 선택하나 — 전력 확보 전쟁과 SMR의 현실
국제에너지기구(IEA)는 전 세계 데이터센터의 전력 소비가 2025년 약 485TWh에서 2030년 약 950TWh로 거의 두 배 늘어날 것으로 전망합니다. AI 중심 데이터센터의 전력 소비는 같은 기간 약 세 배 증가할 전망입니다.
AI 데이터센터가 실제로 왜 이렇게 많은 전력을 사용하는지는 이전 글에서 자세히 설명했습니다.
https://chipcurrent.tistory.com/1
AI 데이터센터는 전기를 얼마나 쓸까? GPU 시대 전력 수요가 폭증하는 이유
ChatGPT를 비롯한 생성형 AI가 빠르게 확산되면서 NVIDIA GPU와 HBM 같은 AI 반도체에 대한 관심이 크게 높아지고 있습니다.하지만 AI 산업이 성장하면서 함께 중요해지고 있는 것이 하나 더 있습니다.
chipcurrent.tistory.com
이 전력 병목에 대응하기 위해 Microsoft는 폐쇄 원전 재가동을 뒷받침하는 장기 전력계약을 체결했고, Google과 Amazon은 차세대 원자로·SMR에 장기 베팅하고 있습니다. 다만 SMR은 연료 공급망, 인허가, 초기 프로젝트 비용 등의 과제를 안고 있어 당장 모든 AI 전력 문제를 해결하는 만능 해법은 아닙니다.
ChatGPT를 비롯한 생성형 AI가 빠르게 확산되면서 NVIDIA GPU, HBM, 첨단 패키징, 데이터센터에 막대한 투자가 이어지고 있습니다.
하지만 AI 산업이 커질수록 점점 더 중요해지는 문제가 하나 있습니다. 바로 전력입니다.
IEA의 2026년 업데이트에 따르면 전 세계 데이터센터 전력 소비는 2025년 485TWh에서 2030년 950TWh로 거의 두 배 증가할 전망입니다. 특히 AI에 특화된 데이터센터의 소비전력은 같은 기간 세 배로 늘어날 것으로 예상됩니다.
AI 데이터센터는 왜 원자력에 관심을 가질까?
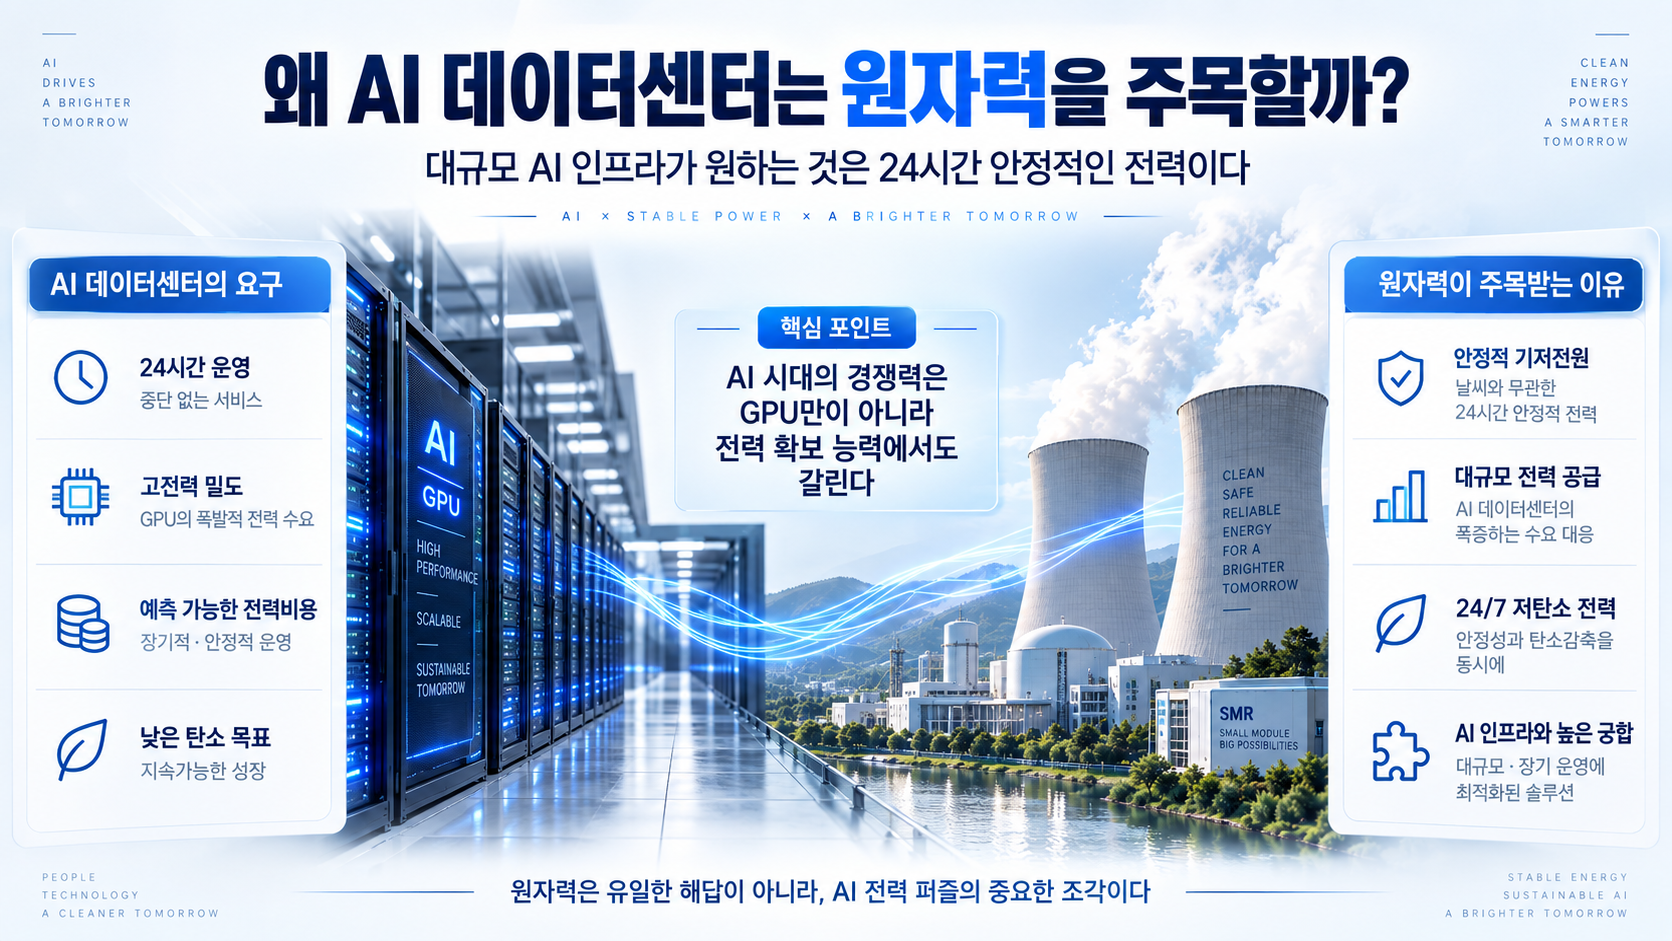
대규모 AI 서비스를 운영하는 데이터센터는 하루 몇 시간만 가동하는 시설이 아닙니다. 연중무휴로 안정적인 컴퓨팅 서비스를 제공해야 하기 때문에 대규모 전력을 지속적으로 공급받아야 합니다.
태양광과 풍력은 중요한 저탄소 전력원이지만 시간과 기상조건에 따라 발전량이 변합니다. 반면 원자력은 높은 이용률로 대규모 전력을 장시간 공급할 수 있습니다.
따라서 AI 데이터센터가 원하는 것은 단순히 “많은 전기”가 아니라 “대규모로, 안정적으로, 장기간 확보할 수 있는 전기”에 가깝습니다.
진짜 병목은 발전소만이 아니라 전력망이다
국가 전체 발전량이 충분하더라도 데이터센터를 원하는 위치에 바로 지을 수 있는 것은 아닙니다.
전기는 발전소에서 생산된 뒤 송전선 → 변전소 → 배전설비 → 데이터센터를 거쳐야 합니다. 특정 지역에 수백MW급 또는 그 이상의 신규 수요가 몰리면 발전량과 별개로 송전·변전 용량이 병목이 될 수 있습니다.
IEA는 현재 계획된 전 세계 데이터센터 용량 가운데 약 20%가 2030년까지 전력망 연결 제약 때문에 지연될 위험이 있다고 분석했습니다.
GPU와 서버는 비교적 빠르게 조달할 수 있지만, 발전소와 송전망은 계획·인허가·건설에 훨씬 긴 시간이 필요합니다. 결국 AI 산업의 확장 속도와 전력 인프라의 건설 속도가 서로 다르다는 점이 핵심 문제입니다.
빅테크 3사, 서로 다른 원자력 카드를 꺼내다
Microsoft — 폐쇄된 원전을 다시 살리는 전략
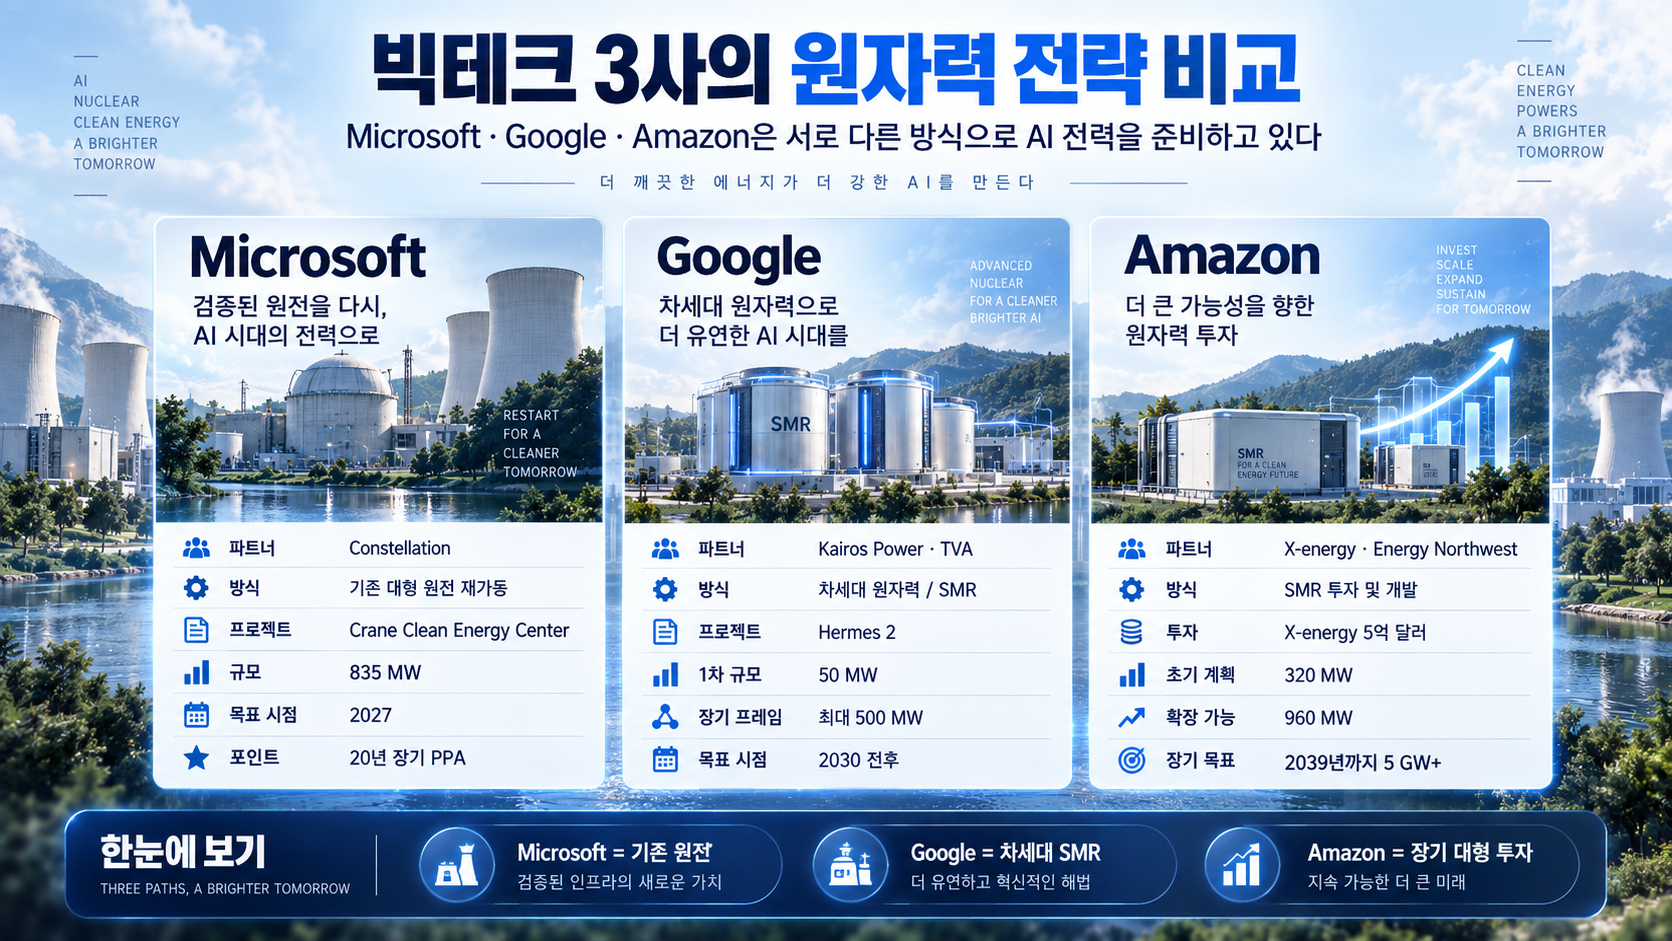
Microsoft와 미국 전력회사 Constellation은 2024년 20년 전력구매계약(PPA)을 체결했습니다. 이 계약은 과거 경제성 문제로 폐쇄된 Three Mile Island Unit 1을 Crane Clean Energy Center라는 이름으로 재가동하는 프로젝트의 핵심 기반이 됐습니다.
발전용량은 약 835MW입니다. Constellation은 현재 NRC 승인 등 필요한 절차를 전제로 2027년 재가동을 목표로 하고 있습니다.
1979년 사고가 발생했던 원자로는 Unit 2입니다. 이번에 재가동을 추진하는 Unit 1은 별개의 원자로이며 2019년 경제성 문제로 운전을 종료했습니다.
Microsoft 전략의 핵심은 새로운 원전을 처음부터 짓는 대신 이미 존재하는 대규모 원전 자산을 다시 활용해 비교적 빠르게 전력을 확보하는 것입니다.
Google — 차세대 원자로를 2030년대 전력원으로 준비
Google은 Kairos Power와 장기 협력하고 있습니다. 2025년에는 Kairos Power와 Tennessee Valley Authority(TVA)가 전력구매계약을 체결해, Oak Ridge의 Hermes 2가 최대 50MW의 전력을 TVA 전력망에 공급하도록 했습니다.
운전 목표는 2030년입니다. Google과 Kairos Power의 전체 협력은 여러 차세대 원자로 배치를 통해 2035년까지 최대 500MW의 신규 원자력 용량을 확보하는 것을 목표로 합니다.
Hermes 2는 NRC의 건설허가를 받았고, 2026년에는 실제 착공 단계에 들어갔습니다.
Amazon — X-energy와 대규모 SMR 배치에 베팅
Amazon은 X-energy에 5억 달러를 투자했고, 양사는 2039년까지 미국에서 5GW 이상의 신규 원자력 프로젝트를 지원한다는 목표를 제시했습니다.
워싱턴주에서는 Energy Northwest와 함께 X-energy의 Xe-100을 활용하는 프로젝트를 추진합니다. 초기 계획은 4개 모듈, 총 320MW이며 향후 최대 960MW까지 확장할 수 있도록 구상돼 있습니다.
다만 이 프로젝트들은 초기 2030년대 가동을 목표로 하는 장기 프로젝트입니다. Amazon도 기존 원전 활용과 차세대 원자로 투자를 동시에 추진하고 있습니다.
SMR은 정확히 무엇인가?
SMR은 Small Modular Reactor, 소형모듈원자로의 약자입니다.
핵심은 단순히 “작은 원전”이라는 데 있지 않습니다. 원자로와 주요 설비를 표준화·모듈화해 제작하고, 필요한 발전 규모에 따라 여러 모듈을 배치하는 방식을 지향합니다.
기존 대형 원전이 하나의 대형 설비로 대규모 전력을 공급한다면, SMR은 상대적으로 작은 원자로 모듈을 조합해 수요와 투자 규모에 맞추는 방식을 목표로 합니다.
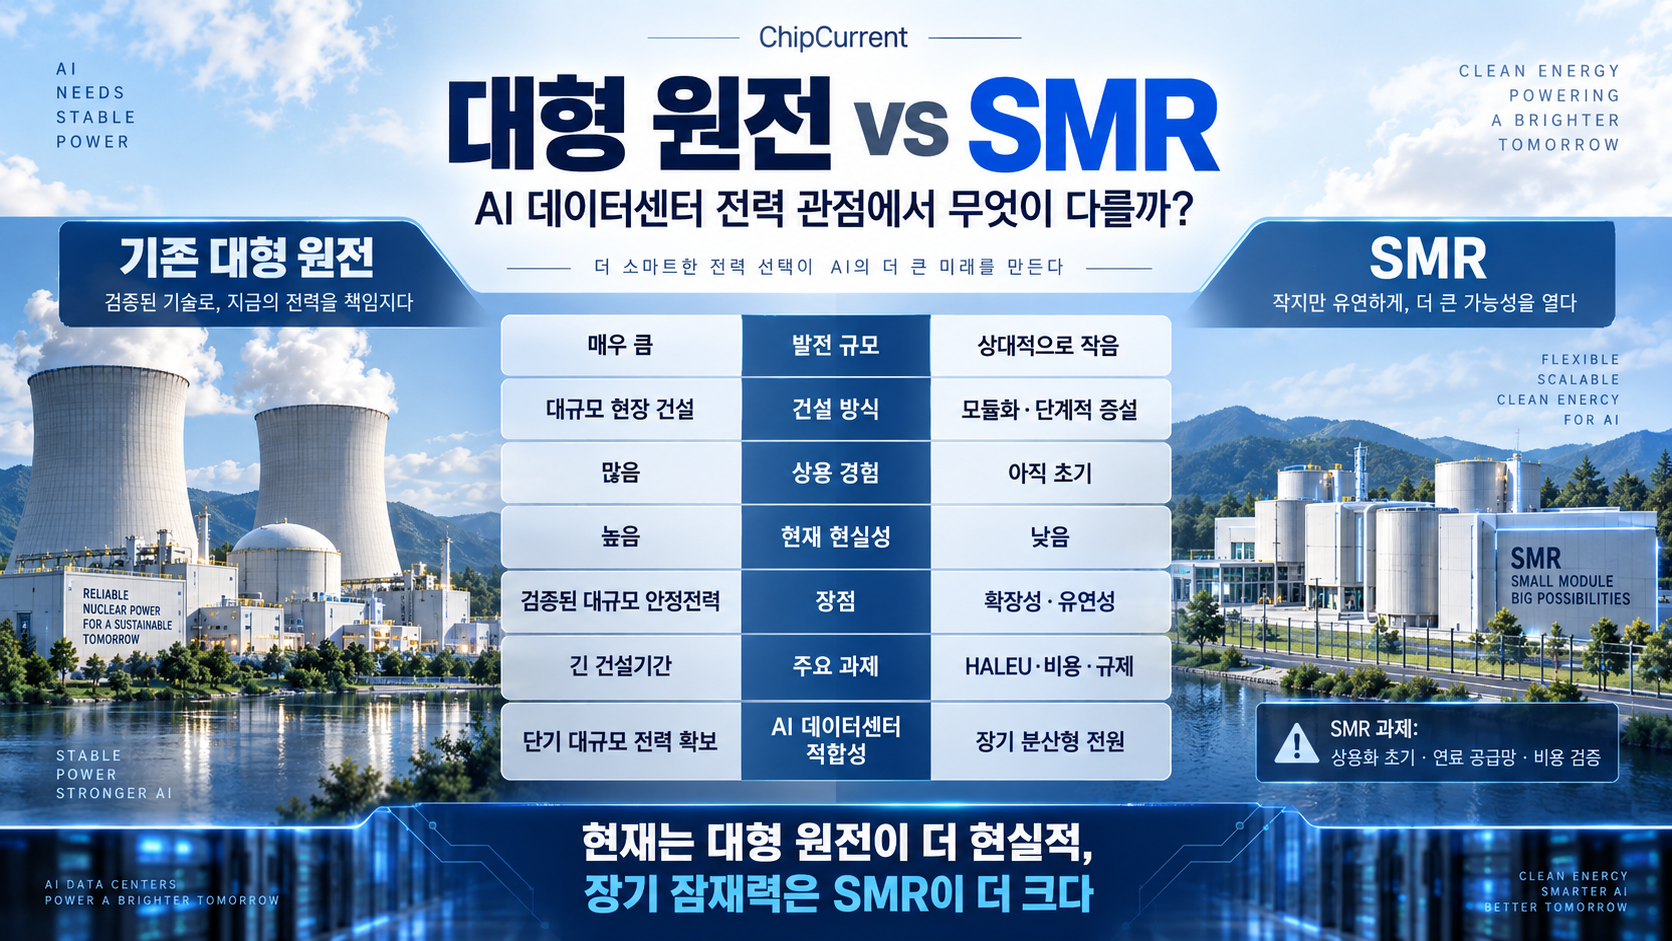
구분기존 대형 원전SMR
| 발전 규모 | 매우 큼 | 모듈당 상대적으로 작음 |
| 건설 방식 | 대규모 현장 건설 중심 | 표준화·모듈 제작 확대 지향 |
| 상용 운전 경험 | 매우 많음 | 아직 초기 |
| 확장성 | 낮은 편 | 모듈 추가 방식으로 확장 가능 |
| 현재 현실성 | 높음 | 기술별로 상용화 단계가 다름 |
| 장기 잠재력 | 높음 | 높지만 경제성 검증 필요 |
데이터센터와 SMR의 궁합이 좋다고 평가받는 이유는 확장성, 상대적으로 작은 단위의 발전설비, 그리고 24시간 전력을 공급할 수 있다는 특성 때문입니다.
하지만 이론적 장점과 실제 상업성이 동일한 것은 아닙니다.
그렇다면 SMR이 지금 당장 AI 전력 문제를 해결할 수 있을까?
현재 기준으로는 그렇지 않습니다. 크게 세 가지 이유가 있습니다.
첫째, 시간
IEA는 첫 SMR들이 대체로 2030년 전후부터 전력시장에 등장할 것으로 전망합니다. 반면 AI 데이터센터의 전력 수요 증가는 이미 진행 중입니다.
따라서 2020년대 후반의 급격한 수요 증가를 차세대 SMR만으로 해결하는 것은 현실적이지 않습니다.
둘째, 핵연료 공급망
미국 에너지부에 따르면 많은 차세대 원자로 설계는 HALEU(High-Assay Low-Enriched Uranium)를 필요로 합니다.
하지만 미국 내 상업적 HALEU 공급은 아직 충분하지 않습니다. DOE는 공급 공백이 차세대 원자로 배치를 지연시킬 수 있다고 명시하고 있습니다.
셋째, 비용과 반복 건설 경험
SMR 경제성의 핵심 논리는 동일 설계를 반복 생산하고 모듈화를 통해 비용을 낮추는 데 있습니다.
하지만 첫 번째 프로젝트에는 설계 검증, 인허가, 공급망 구축, 초기 생산설비 등의 비용이 들어갑니다. 따라서 SMR의 경제성이 실제로 얼마나 좋아질지는 상업 프로젝트가 반복 건설되면서 축적되는 실제 비용 데이터로 확인해야 합니다.
그런데도 빅테크는 왜 지금부터 투자할까?
Google과 Amazon이 차세대 원자로에 투자하는 이유는 내년에 전기를 받기 위해서가 아닙니다.
데이터센터는 매우 빠르게 늘어나지만 발전소와 전력망은 개발에 긴 시간이 필요합니다. 2030년대에 전력이 필요해진 뒤 발전소를 준비하기 시작하면 이미 늦을 수 있습니다.
결국 AI 기업들은 GPU뿐 아니라 미래의 전력 공급 능력까지 미리 확보하려는 것입니다.
당장은 기존 원전 활용이 더 빠른 카드다
단기적으로는 새로운 SMR보다 기존 원전의 계속운전, 출력 증강, 폐쇄 원전 재가동이 더 빠르게 대규모 전력을 확보할 수 있는 경우가 있습니다.
Crane Clean Energy Center가 대표적인 사례입니다. Constellation은 기존 원전의 수명 연장과 출력 증강에도 투자를 확대하고 있습니다.
즉 AI 전력시장에서는 신규 원전만 볼 것이 아니라 기존 원전의 가치 재평가도 함께 봐야 합니다.
재생에너지 대 원자력이 아니라 ‘조합’의 문제다
IEA 전망에서 2030년까지 늘어나는 데이터센터 전력 수요를 충당하는 가장 큰 신규 전력원 중 하나는 여전히 재생에너지입니다. 천연가스도 중요한 역할을 맡고, 원자력은 특히 2030년 이후 역할이 커질 가능성이 있습니다.
현실적인 AI 전력 시스템은 어느 하나의 발전원이 모든 문제를 해결하기보다 원자력 + 재생에너지 + 천연가스 + ESS + 송전망을 조합하는 형태에 가까울 가능성이 높습니다.
한국은 어떻게 움직이고 있을까?
한국도 SMR 상용화를 구체적인 일정으로 옮기고 있습니다.
정부는 2035년 경수형 SMR 상용화를 목표로 하고 있으며, 한국수력원자력은 국내 첫 상용 SMR 후보부지로 부산 기장군을 선정했습니다.
한국형 i-SMR 설계는 모듈당 170MWe, 4개 모듈 기준 총 680MWe 규모입니다. 혁신형SMR기술개발사업단·한국수력원자력·한국원자력연구원은 2026년 2월 표준설계인가를 신청했고, 원자력안전위원회는 2026년 8월 심사계획을 보고받았습니다.
정부는 비경수형 SMR에 대해서도 2030년대 건설 착수를 목표로 기술개발과 사업화를 추진하고 있습니다.
핵융합 분야도 일정이 구체화됐습니다. 정부의 2026년 ‘7대 SEED’ 계획은 2035년까지 100MW급 실증을 위한 한국형 혁신 핵융합로 건설, 2030년대 말 전력 생산, 2040년대 상용 전력공급을 목표로 제시하고 있습니다.
기존 초안에 있던 “핵융합 실증로 목표가 2050년 이후에서 2035년으로 당겨졌다” 또는 “2039년 전력 생산이 확정됐다”는 표현은 공식 자료와 정확히 일치하지 않아 제외했습니다. 현재 공식 표현은 ‘2035년 한국형 혁신 핵융합로 건설’과 ‘2030년대 말 전력 생산 목표’에 가깝습니다.
국내 공급망에서 주목할 기업 — 두산에너빌리티
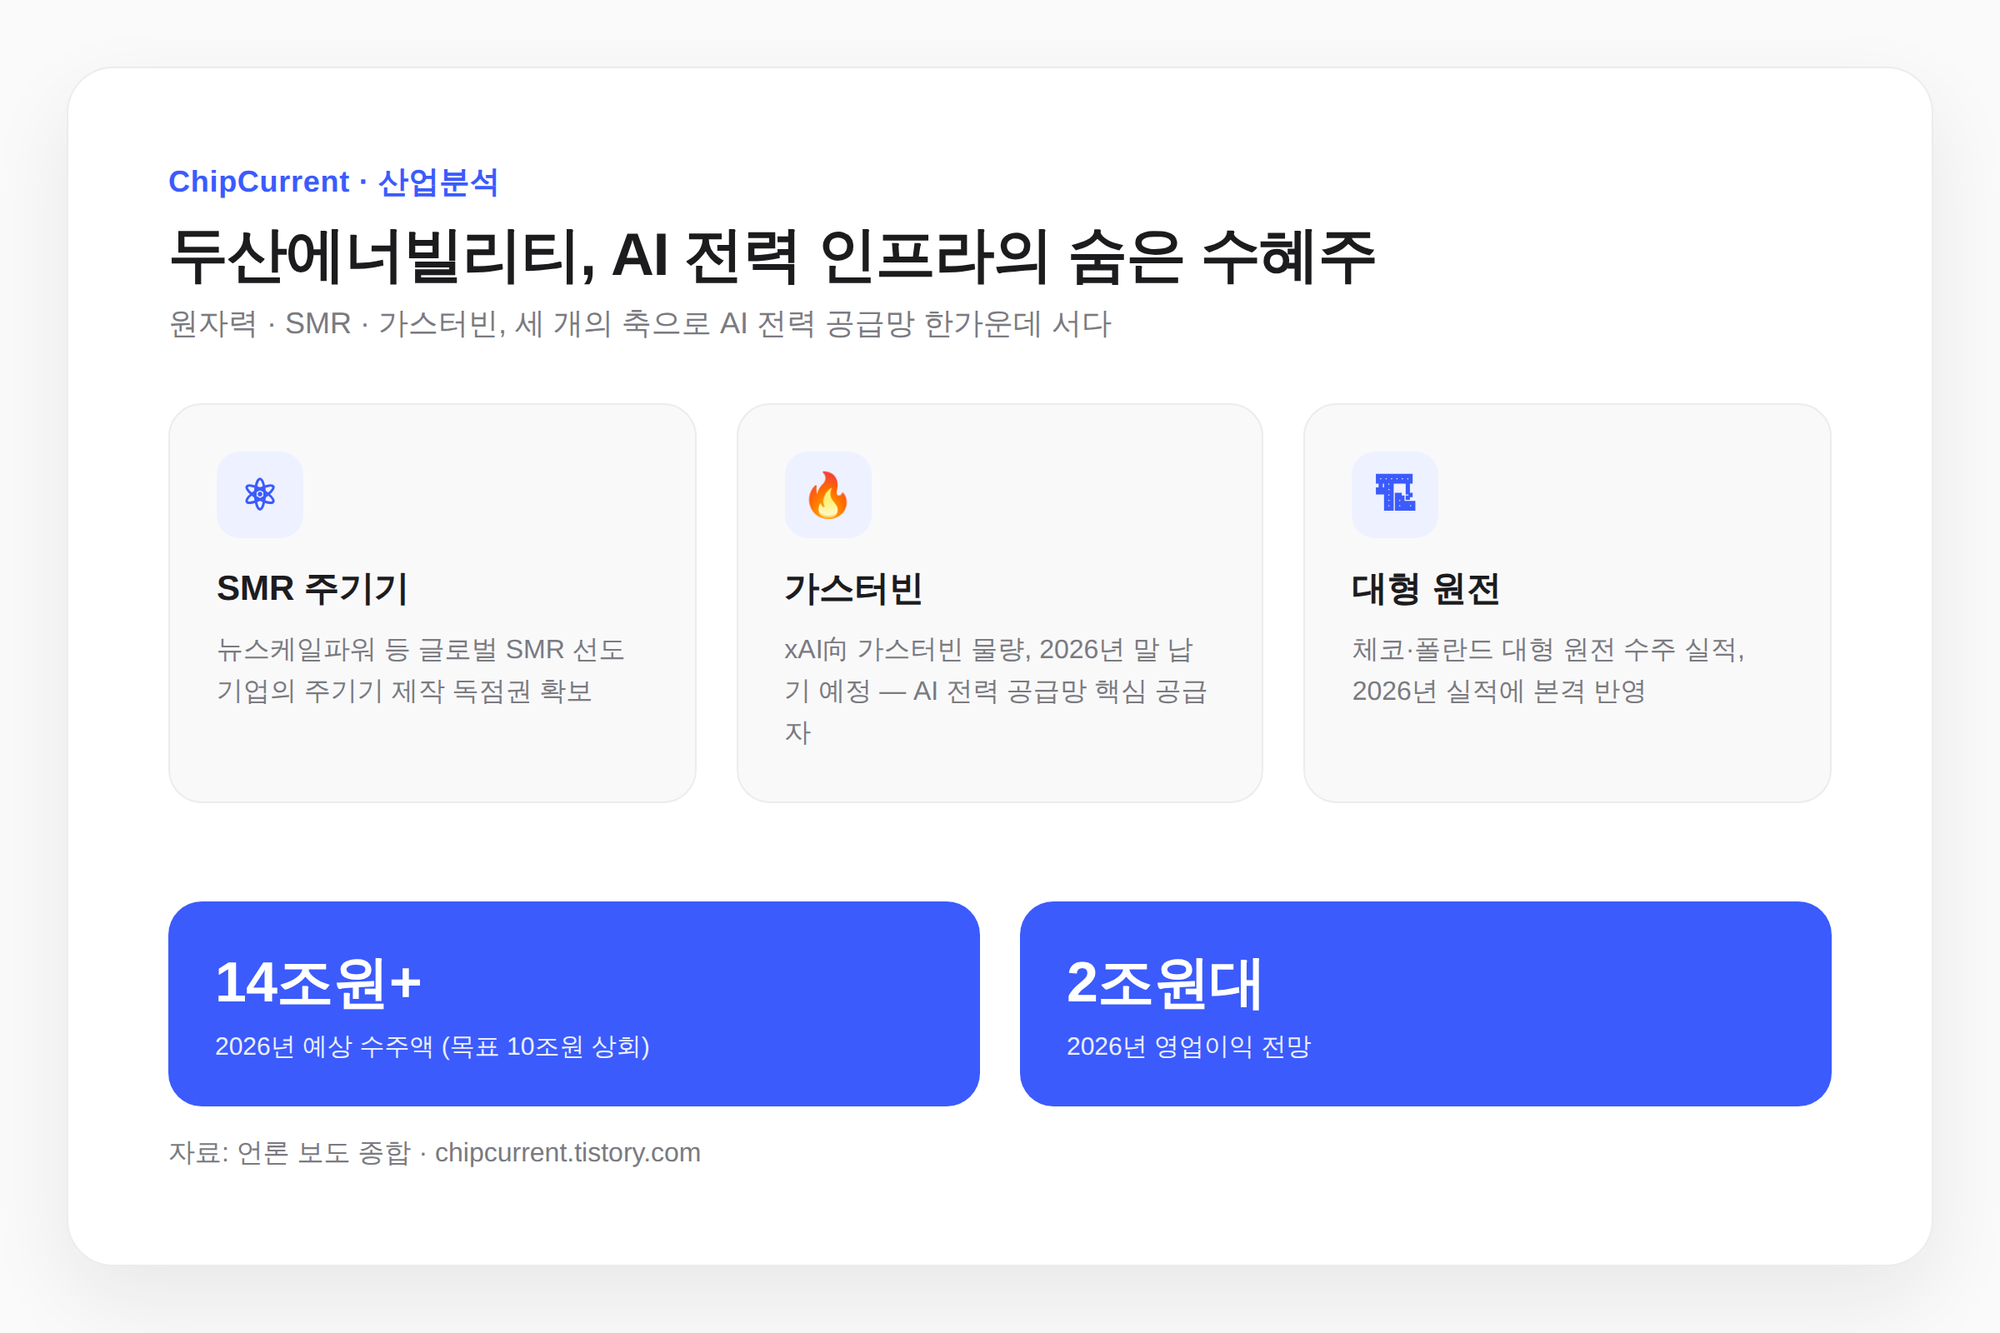
국내 원전·SMR 공급망에서 두산에너빌리티는 눈여겨볼 기업입니다.
두산에너빌리티는 NuScale Power에 2019년과 2021년 지분투자를 진행하며 전략적 협력관계를 구축했고, NuScale SMR의 주요 기자재 공급 파트너로 참여하고 있습니다.
여기에 X-energy와도 협력을 확대하고 있습니다. 2025년 12월에는 X-energy의 Xe-100 원자로 16대에 들어갈 핵심 단조 소재 예약계약을 체결했습니다. 2026년 8월에는 미국 TerraPower와도 SMR 핵심 기자재 제작 계약을 체결했습니다.
가스터빈 분야에서도 AI 데이터센터 전력 수요와 연결되는 움직임이 확인됩니다. 두산에너빌리티는 2025년 미국 ‘빅테크 기업’과 380MW급 가스터빈 공급계약을 체결했고, 2026년에도 미국 데이터센터용 가스터빈 수주를 확대했습니다.
다만 회사 공식 발표에서는 해당 빅테크의 이름을 공개하지 않았습니다. 따라서 이를 xAI라고 단정하는 표현은 제외하는 것이 정확합니다.
수주 숫자도 구분할 필요가 있습니다. 두산에너빌리티 에너빌리티 부문은 2025년 약 14.7조원의 역대 최대 수주를 달성했고, 회사가 제시한 2026년 수주 계획은 약 13.3조원입니다. 따라서 “2026년 수주 목표 10조원을 넘어 14조원이 가시권”이라는 표현은 시점이 섞인 내용이라 수정했습니다.
또한 ‘2026년 영업이익 2조원 시대’는 회사의 공식 2026년 가이던스가 아니므로 본문에서 제외하는 것이 안전합니다.
핵심은 숫자 하나가 아니라, 두산에너빌리티가 대형 원전 + SMR 주요 기자재 + 가스터빈 세 영역에 동시에 노출돼 있다는 점입니다. AI 데이터센터의 전력투자가 원전과 가스발전을 동시에 자극한다면 이 공급망 포지션은 분명 주목할 만합니다.
AI 경쟁은 결국 에너지 경쟁으로 확장된다
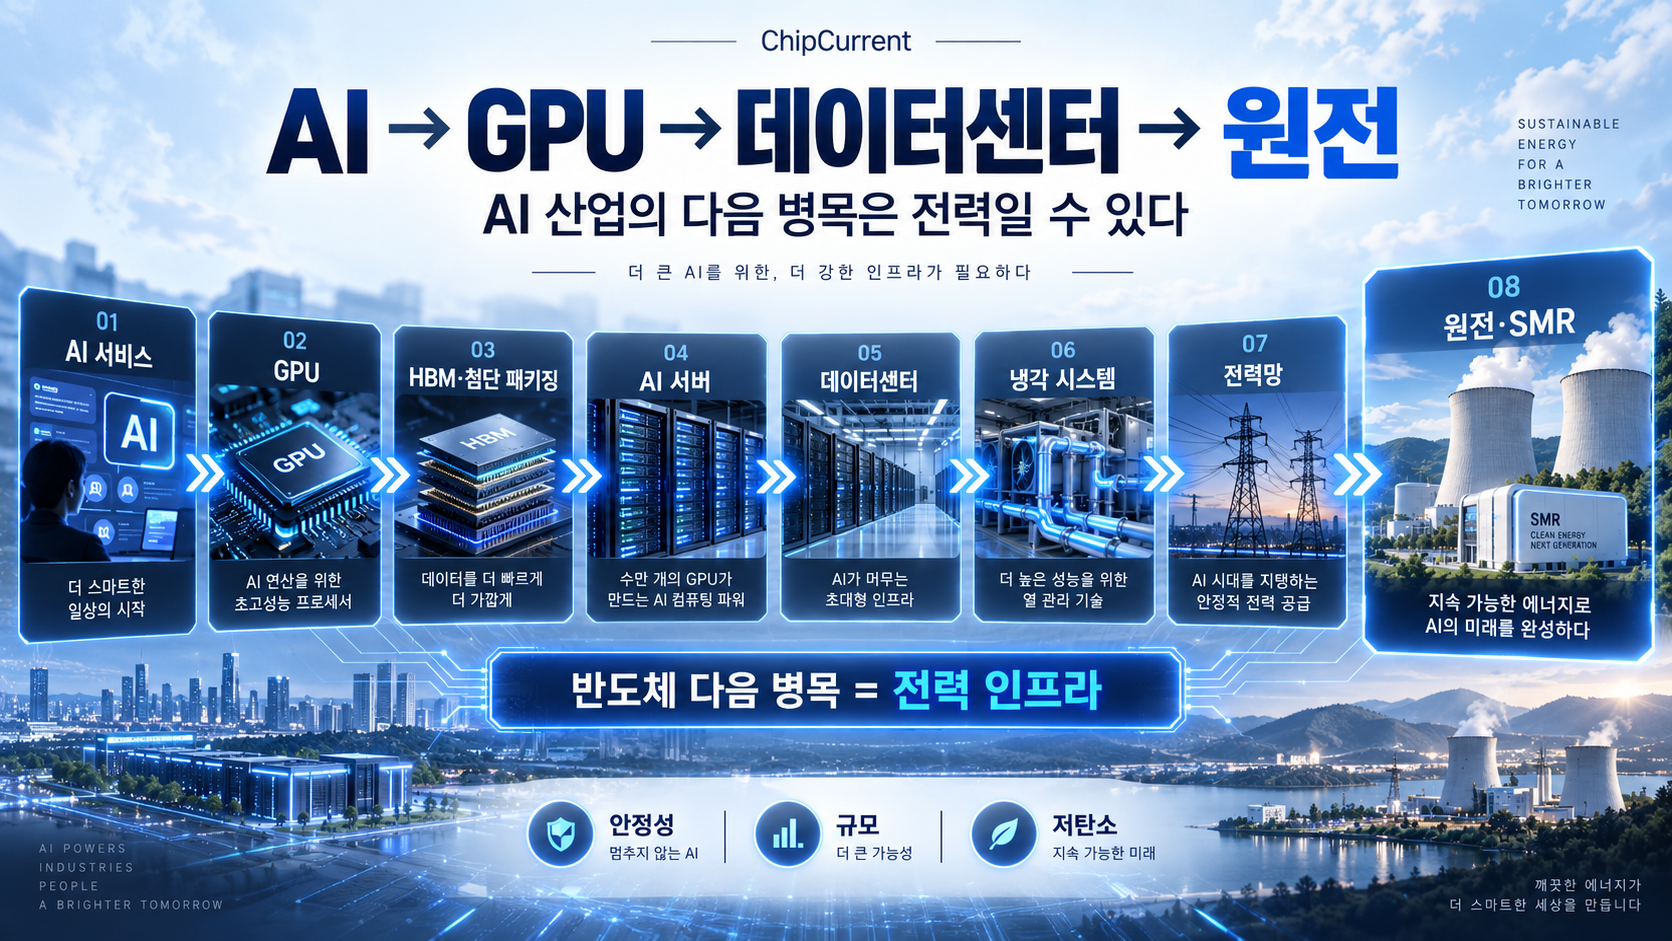
AI 산업의 가치사슬을 다시 보면 연결이 분명해집니다.
초기 AI 투자자들은 NVIDIA GPU에 집중했습니다. 이후 HBM과 TSMC의 첨단 패키징 생산능력이 새로운 병목으로 떠올랐습니다.
이제 그다음 병목으로 전력과 전력망이 등장하고 있습니다.
충분한 GPU를 확보했더라도 이를 가동할 데이터센터와 전력이 부족하면 AI 컴퓨팅 능력을 실제 서비스로 연결할 수 없습니다.
그래서 앞으로 AI 산업을 분석할 때는 반도체 기업뿐 아니라 원전, SMR, 천연가스 발전, 전력망, 변압기, 스위치기어, 냉각장비 같은 인프라 산업도 함께 살펴볼 필요가 있습니다.
결론 — 원자력은 해결책 중 하나이지, 유일한 답은 아니다
기존 대형 원전은 이미 검증된 기술이고 대규모 전력을 안정적으로 공급할 수 있어 AI 데이터센터 수요와 잘 맞습니다.
SMR은 확장성과 모듈화 측면에서 잠재력이 크지만 아직 상용화 초기 단계이며, 연료 공급망·인허가·첫 프로젝트 비용을 넘어야 합니다.
시간대를 나눠보면 다음과 같이 정리할 수 있습니다.
시기현실적인 AI 전력 공급 옵션
| 단기 — 2020년대 후반 | 기존 원전, 원전 수명연장·재가동, 천연가스, 재생에너지, ESS, 전력망 증설 |
| 중기 — 2030년대 초 | 신규 원전 프로젝트 확대 + 첫 차세대 원자로·SMR 상용 프로젝트 |
| 장기 — 2030년대 이후 | SMR·차세대 원전 + 재생에너지 + 저장장치 + 강화된 전력망의 조합 |
AI 산업이 성장할수록 전력은 단순한 비용 항목이 아니라 AI 인프라의 핵심 경쟁자원이 되고 있습니다.
Microsoft, Google, Amazon의 움직임은 이를 잘 보여줍니다. 각 기업이 선택한 기술은 다르지만 공통점은 하나입니다.
따라서 앞으로 더 중요한 질문은 “원전이 AI를 살릴 것인가?”보다 “누가 가장 빠르고 안정적으로 AI에 필요한 전력을 확보할 것인가?”일지도 모릅니다.
다음 글에서는 여기서 한 단계 더 들어가 SMR이 기존 원전과 정확히 무엇이 다른지, 그리고 X-energy·Kairos Power·NuScale 같은 차세대 원자로 기업들이 어떤 기술과 사업모델을 가지고 경쟁하고 있는지 살펴보겠습니다.
참고자료
- International Energy Agency — Key Questions on Energy and AI (2026)
- International Energy Agency — AI and Energy Security
- Constellation Energy — Crane Clean Energy Center
- Constellation — Microsoft 20-year PPA / Crane restart
- Google — Kairos Power / TVA advanced nuclear project
- Kairos Power — Google partnership / Hermes 2
- Amazon — X-energy and SMR program
- Energy Northwest — Amazon / X-energy project
- U.S. Department of Energy — HALEU Availability Program
- 대한민국 정책브리핑 — SMR 특별법·2035년 SMR 상용화
- 원자력안전위원회 — i-SMR 표준설계인가 심사계획
- 대한민국 정책브리핑 — 미래성장동력 7대 SEED
- i-SMR 기술개발사업단 — i-SMR 설계 개요
- 두산에너빌리티 — NuScale SMR 사업
- 두산에너빌리티 — X-energy SMR 16대 핵심소재 예약계약
- 두산에너빌리티 — 미국 빅테크 가스터빈 공급계약
- 두산에너빌리티 — 미국 데이터센터 가스터빈 7기 공급계약
ChipCurrent
반도체·AI·데이터센터·에너지 산업을 쉽고 깊게 분석합니다.
'AI·데이터센터' 카테고리의 다른 글
| AI 데이터센터는 전기를 얼마나 쓸까? GPU 시대 전력 수요가 폭증하는 이유 (1) | 2026.09.14 |
|---|